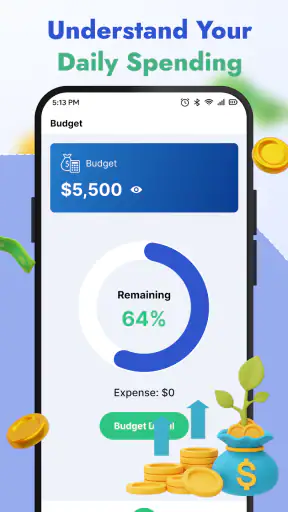
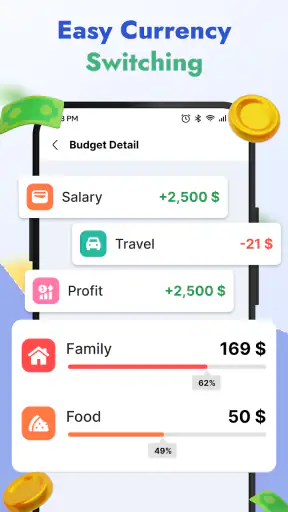
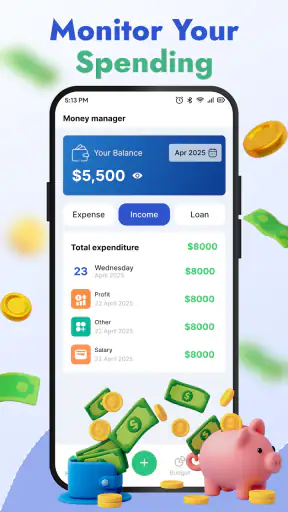
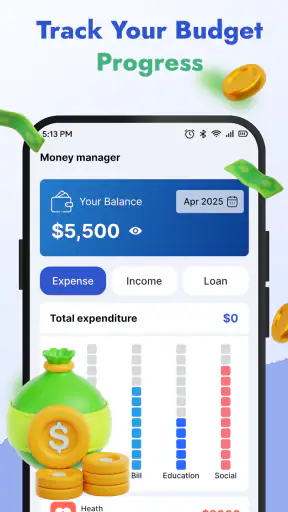
Wer seine Finanzen nicht ständig in einer Tabellenkalkulation pflegen möchte, findet in Personal Expense Tracker einen bewusst einfachen Ansatz. Ich habe die App als Werkzeug für tägliche Einnahmen, Ausgaben und Budgets betrachtet und dabei besonders darauf geachtet, wie sie sich im normalen Alltag anfühlt: beim schnellen Eintragen unterwegs, beim Prüfen eines Budgets und beim Blick auf eine übersichtliche Zusammenfassung. Mein Eindruck ist klar: Die Anwendung richtet sich an Menschen, die Ordnung in ihre persönlichen Geldbewegungen bringen möchten, ohne daraus ein kompliziertes Finanzprojekt zu machen.
Die App gehört zur Kategorie Finanzen und wird von LOOP MONDO COMPANY LIMITED entwickelt. Sie ist kostenlos erhältlich und für Nutzer ab null Jahren freigegeben. Mit einer aktuellen Version von 1.0.3 wirkt sie wie ein noch junges Werkzeug, das vor allem durch einen geradlinigen Zweck überzeugen muss. Wer keine aufwendige Vermögensverwaltung, sondern eine praktische tägliche Kontrolle sucht, sollte sich den Ansatz genauer ansehen.
Wie sich die App im Alltag bei Tempo, Belastung und Zuverlässigkeit schlägt
Schnelle Erwartungen: Einträge statt komplizierter Finanzplanung
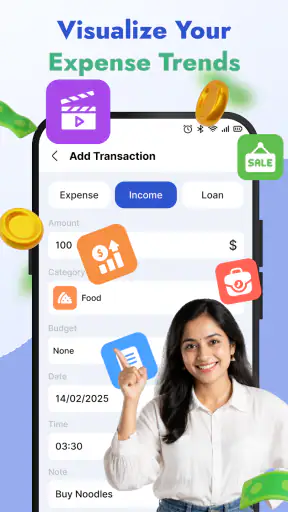
Bei einer Ausgaben-App erwarte ich vor allem kurze Wege. Wenn ich gerade im Supermarkt stehe oder nach dem Bezahlen eines Tickets schnell etwas notieren möchte, darf mich die Anwendung nicht mit unnötigen Entscheidungen aufhalten. Personal Expense Tracker ist genau für diesen Grundgedanken interessant: Einnahmen, Ausgaben und Budgets stehen im Mittelpunkt, nicht eine überladene Sammlung von Finanzfunktionen.
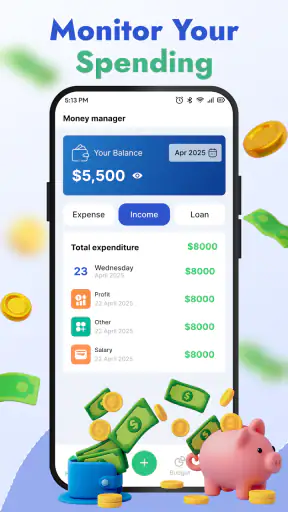
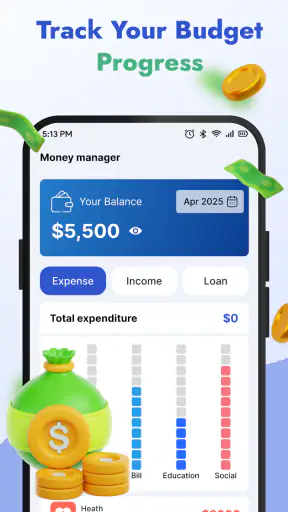
Die übersichtlichen Zusammenfassungen sind dabei wichtiger, als es die kurze Beschreibung zunächst vermuten lässt. Eine einzelne Ausgabe hilft mir nur begrenzt. Erst wenn mehrere tägliche Buchungen zusammen betrachtet werden, erkenne ich, ob mein Geld eher für feste Verpflichtungen, spontane Käufe oder regelmäßige Kleinigkeiten verschwindet. Die App ist deshalb weniger ein digitales Notizbuch als ein Werkzeug, das aus einzelnen Eingaben ein verständlicheres Bild machen soll.
Mein wichtigster Nutzungstipp ist, Ausgaben möglichst zeitnah einzutragen. Wer erst am Ende der Woche versucht, sich an alle Beträge zu erinnern, macht die Auswertung unnötig ungenau. Gerade bei kleinen Käufen entsteht schnell ein verzerrtes Bild. Ein kurzer Eintrag direkt nach dem Bezahlen ist in der Praxis sinnvoller als eine lange nachträgliche Sitzung.
Für die gefühlte Geschwindigkeit ist außerdem entscheidend, wie konsequent man die App nutzt. Ein Finanz-Tracker kann noch so übersichtlich sein: Wenn jede Eingabe zu einer langen Überlegung wird, verliert man im Alltag die Motivation. Der klare Fokus von Personal Expense Tracker hilft hier, weil ich die Anwendung eher als regelmäßige Gewohnheit denn als umfassendes Finanzprogramm sehe.
Wenn viele Buchungen zusammenkommen
Die eigentliche Belastungsprobe entsteht nicht bei einer einzelnen Ausgabe, sondern an Tagen mit mehreren Bewegungen. Ein typischer Alltag kann morgens mit einem Kaffee beginnen, später eine Fahrt, ein Einkauf, ein Mittagessen und am Abend noch eine Zahlung umfassen. Genau dann zeigt sich, ob die Zusammenfassungen noch verständlich bleiben oder ob die Übersicht durch zu viele Einzelposten unruhig wirkt.
Ich würde die App deshalb besonders für Nutzer empfehlen, die ihre Finanzen in überschaubaren Abschnitten betrachten möchten. Wer täglich oder jeden zweiten Tag einträgt, hält die Datenmenge handhabbar und erkennt schneller, ob das persönliche Budget aus dem Rahmen läuft. Wer dagegen monatelang gar nichts pflegt und anschließend sämtliche Buchungen auf einmal erfassen will, macht sich die Arbeit unnötig schwer. Das ist weniger ein Problem der App als eine praktische Grenze jedes manuellen Trackers.
Ein nützlicher Arbeitsablauf besteht darin, Einnahmen zuerst sauber zu erfassen und danach die Ausgaben im Alltag nachzutragen. So entsteht eine klare Ausgangsbasis für das Budget. Anschließend kann ich die Zusammenfassung nicht nur rückblickend lesen, sondern als Entscheidungshilfe verwenden: Ist noch Spielraum für einen geplanten Kauf vorhanden, oder sollte ich bis zum nächsten Geldzufluss vorsichtiger sein?
Bei intensiver Nutzung würde ich außerdem nicht jede Ausgabe mit einer langen persönlichen Erklärung versehen. Ein Tracker bleibt übersichtlich, wenn die Einträge knapp und konsistent bleiben. Wer dieselben Begriffe und eine feste Ordnung verwendet, kann Zusammenfassungen leichter verstehen. Dieser kleine organisatorische Schritt ist ein konkreter Vorteil gegenüber einer ungeordneten Liste in einer Notiz-App.
Stabilität und Erholung nach Unterbrechungen
Finanzdaten sind anders als flüchtige Notizen. Wenn eine Eingabe nach einem kurzen Wechsel zu einer anderen App verloren geht, ist das ärgerlich; wenn dadurch ein ganzer Überblick unvollständig wird, kann es sogar die eigene Budgeteinschätzung verfälschen. Deshalb würde ich bei Personal Expense Tracker besonders auf einen ruhigen, verlässlichen Arbeitsablauf achten und Eingaben nicht unnötig lange offen lassen.
Die Anwendung ist in einer frühen Versionsphase und trägt die Versionsnummer 1.0.3. Das bedeutet für mich nicht automatisch, dass sie instabil ist. Es heißt aber, dass ich sie eher als fokussiertes, noch entwicklungsfähiges Finanzwerkzeug einordne und nicht als vollständig ausgereifte Komplettlösung für jede finanzielle Lebenslage. Wer eine neue App ausprobiert, sollte sich bei wichtigen Entscheidungen nicht allein auf eine einzelne Zusammenfassung verlassen.
Mein praktischer Rat ist, nach dem Eintragen kurz zu prüfen, ob der Betrag tatsächlich in der aktuellen Übersicht auftaucht. Das dauert nur einen Moment und verhindert, dass sich ein Tippfehler oder eine vergessene Buchung unbemerkt durch die Woche zieht. Diese Kontrolle ist besonders wichtig, wenn die App gerade aus dem Hintergrund zurückkehrt oder man zwischen mehreren Aufgaben gewechselt hat.
Bei einer Unterbrechung, etwa durch einen Anruf oder einen niedrigen Akkustand, würde ich unvollständige Eingaben nicht einfach liegen lassen. Entweder ich beende den Vorgang sofort, oder ich notiere mir den Betrag vorübergehend an anderer Stelle und übertrage ihn später. So bleibt der persönliche Finanzverlauf nachvollziehbar, auch wenn der Alltag die Nutzung unterbricht.
Geräteanforderungen und praktische Grenzen
Personal Expense Tracker setzt Android ab Version 7.0 voraus. Das ist eine vergleichsweise breite Gerätebasis, sodass die App auch für Nutzer interessant sein kann, die kein aktuelles Smartphone besitzen. Gerade bei einer Finanzanwendung ist das sinnvoll: Man muss nicht automatisch ein neues Gerät kaufen, nur um tägliche Ausgaben zu verwalten.
Die geringe inhaltliche Komplexität, die ich bei diesem Konzept erwarte, spricht außerdem gegen einen besonders hohen Ressourcenbedarf. Trotzdem würde ich die Anwendung nicht mit einer Garantie für identisches Verhalten auf jedem alten Gerät gleichsetzen. Geschwindigkeit hängt immer auch vom Zustand des Smartphones, vom freien Speicher und davon ab, wie viele andere Apps gleichzeitig laufen. Wer ein älteres Gerät nutzt, sollte vor allem auf kurze Testläufe achten: einen Betrag erfassen, eine Zusammenfassung öffnen und prüfen, ob die Bedienung angenehm bleibt.
Für Tablets oder sehr große Bildschirme ist die entscheidende Frage weniger die technische Möglichkeit als die Lesbarkeit. Eine Finanzübersicht muss auf einen Blick verständlich bleiben. Auf einem Smartphone sehe ich einen klaren Vorteil, weil das Gerät ohnehin beim Bezahlen oder direkt danach zur Hand ist. Für die tägliche Pflege halte ich das mobile Format daher für passender als eine Anwendung, die man nur am Schreibtisch öffnet.
Auch bei älteren Android-Geräten sollte man mit einer einfachen Gewohnheit arbeiten: Die App nicht erst dann öffnen, wenn man dringend eine komplette Monatsentscheidung treffen muss. Regelmäßige kurze Nutzung verteilt die Arbeit und macht mögliche Verzögerungen oder Bedienprobleme früh sichtbar. Das ist ein unspektakulärer, aber hilfreicher Unterschied zwischen einer App, die man tatsächlich verwendet, und einer, die nur installiert bleibt.
Ein realistisches Alltagsszenario
Stell dir vor, du möchtest im kommenden Monat besser kontrollieren, wie viel Geld nach den festen Zahlungen noch für alltägliche Dinge bleibt. Ich würde zunächst die Einnahmen eintragen und danach ein persönliches Budget festlegen. Anschließend würde ich nicht versuchen, jede Ausgabe am Monatsende aus dem Gedächtnis zusammenzubauen, sondern die Anwendung direkt nach wichtigen Käufen öffnen.
Nach einigen Tagen liefert die Zusammenfassung einen besseren Anhaltspunkt als das bloße Gefühl, sparsam gewesen zu sein. Vielleicht wirkt ein einzelner kleiner Kauf harmlos, doch mehrere ähnliche Ausgaben können zusammen deutlich stärker ins Gewicht fallen. Genau hier liegt der praktische Wert des Trackers: Er macht aus einem vagen Eindruck eine Grundlage für die nächste Entscheidung.
Wenn am Wochenende ein größerer Einkauf ansteht, kann ich vorher prüfen, wie viel vom Budget bereits gebunden ist. Das heißt nicht, dass die App mir die Entscheidung abnimmt. Sie liefert mir aber einen nüchternen Blick auf die bisher eingetragenen Einnahmen und Ausgaben. Für mich ist das eine sinnvollere Nutzung als das bloße Sammeln von Zahlen ohne anschließende Konsequenz.
Ein weiterer guter Ablauf ist die kurze Wochenkontrolle. Ich würde dabei nicht jede Buchung erneut analysieren, sondern nur nach auffälligen Bereichen suchen: Wo lagen die Ausgaben höher als erwartet? Welche Einnahme wurde vielleicht übersehen? Gibt es einen Betrag, der doppelt oder mit falscher Höhe eingetragen wurde? Solche Prüfungen verbessern die Qualität der Zusammenfassung, ohne dass die Finanzpflege zu einer täglichen Büroarbeit wird.
Für wen das Konzept passt und wer besser eine andere Lösung wählt
Die App passt gut zu Einsteigern, Studierenden, Familienmitgliedern mit gemeinsamem Haushaltsüberblick oder Selbstständigen, die private Ausgaben zunächst unkompliziert im Blick behalten möchten. Auch wer bisher nur eine lose Notiz geführt hat, kann von der strukturierten Zusammenfassung profitieren. Der kostenlose Zugang senkt die Hürde zum Ausprobieren, ohne dass man für den ersten Schritt ein Budget einplanen muss.
Weniger passend ist Personal Expense Tracker für Menschen, die ihre Bankkonten automatisch zusammenführen möchten oder eine umfassende Anlage- und Finanzplanung erwarten. Ebenso sollte man eine andere Lösung in Betracht ziehen, wenn mehrere Personen gleichzeitig mit fein abgestimmten Rechten arbeiten müssen. Eine Tabellenkalkulation bietet in solchen Fällen mehr Freiheit bei eigenen Formeln und Auswertungen, verlangt aber auch mehr Pflege und Disziplin.
Im Vergleich zu einer einfachen Notiz-App liegt der Vorteil hier in der stärkeren Ausrichtung auf Einnahmen, Ausgaben, Budgets und Zusammenfassungen. Eine Notiz kann zwar schneller geöffnet werden, liefert mir aber normalerweise weniger Struktur für den späteren Überblick. Gegenüber einer umfangreichen Finanz-App wirkt Personal Expense Tracker vermutlich weniger einschüchternd, dürfte dafür aber auch weniger geeignet sein, wenn ich viele Konten, Anlagen oder komplizierte Geldflüsse gemeinsam verwalten möchte.
Die richtige Wahl hängt daher nicht davon ab, welche App die meisten Funktionen verspricht. Entscheidend ist, ob ich meine täglichen Buchungen wirklich regelmäßig vornehmen werde. Ein reduziertes Werkzeug, das ich konsequent öffne, ist für meine persönliche Kontrolle wertvoller als ein mächtiges System, dessen Einrichtung mich abschreckt.
Was ich vor dem Start beachten würde
Vor der ersten Nutzung würde ich mir eine einfache Regel setzen: Jede Einnahme und jede Ausgabe bekommt möglichst sofort ihren Platz. Außerdem würde ich das Budget nicht zu knapp wählen, wenn unregelmäßige Kosten zu meinem Alltag gehören. Ein Budget, das nur unter idealen Bedingungen funktioniert, erzeugt eher Frust als Orientierung.
Ich würde ebenfalls zwischen tatsächlichen Einnahmen und bloßen Überweisungen unterscheiden, soweit es die eigene Organisation verlangt. Nicht jede Bewegung auf dem Konto verändert das verfügbare Geld wirklich. Wer solche Vorgänge gedankenlos als neue Einnahme behandelt, kann die Zusammenfassung verfälschen. Die App kann nur so sinnvoll sein wie die Logik, mit der ich meine persönlichen Buchungen eintrage.
Für gemeinsame Haushalte empfiehlt sich eine vorherige Absprache. Wenn eine Person alle Ausgaben einträgt und die andere nur gelegentlich Zahlen liefert, bleibt der Überblick lückenhaft. In diesem Fall kann eine gemeinsam gepflegte Tabelle oder eine speziell auf mehrere Nutzer ausgelegte Finanzlösung besser passen. Personal Expense Tracker sehe ich eher als persönliches Kontrollinstrument, das durch konsequente Nutzung einer einzelnen Person besonders gut funktioniert.
Auch der Datenschutz im Alltag sollte praktisch bedacht werden: Finanzinformationen gehören nicht in eine Anwendung, die ich nur halbherzig pflege oder deren Bedienung ich nicht nachvollziehen kann. Ich würde daher erst mit kleinen, unkritischen Einträgen beginnen, den Ablauf kennenlernen und anschließend entscheiden, ob die App dauerhaft zu meiner persönlichen Finanzroutine passt.
Mein Leistungsurteil nach der praktischen Einordnung
Beim Thema Geschwindigkeit erwarte ich von diesem fokussierten Finanzwerkzeug vor allem kurze, unkomplizierte Abläufe statt aufwendiger Berechnungen. Bei normaler täglicher Nutzung sollte der Ansatz angenehm direkt wirken. Die größere Herausforderung liegt nicht in der Menge der Funktionen, sondern darin, die Buchungen konsequent und korrekt zu erfassen. Genau dort entscheidet sich, ob die Zusammenfassungen einen echten Nutzen haben.
Bei stärkerer Nutzung, vielen Einträgen oder älterer Hardware würde ich die App mit realistischen Erwartungen testen. Android ab Version 7.0 erweitert die Auswahl kompatibler Geräte, ersetzt aber keine persönliche Prüfung auf dem eigenen Smartphone. Wer nach Unterbrechungen sorgfältig kontrolliert und seine Einträge nicht monatelang aufschiebt, schafft die besten Voraussetzungen für einen verlässlichen Überblick.
Mit über 50.000 Installationen hat die Anwendung bereits eine sichtbare Nutzerbasis. Für mich ist das ein interessantes Signal, aber kein Ersatz für die Frage, ob der konkrete Arbeitsablauf zu den eigenen Gewohnheiten passt. Die kostenlose Verfügbarkeit macht den Test unkompliziert, und die Altersfreigabe ab null Jahren zeigt, dass keine besondere Altersgruppe ausgeschlossen wird.
Unterm Strich empfehle ich Personal Expense Tracker vor allem als niedrigschwelligen Begleiter für tägliche persönliche Finanzen. Die App ist am stärksten, wenn ich schnell Einnahmen und Ausgaben festhalten, ein Budget im Auge behalten und regelmäßig eine verständliche Zusammenfassung prüfen möchte. Wer dagegen automatische Bankfunktionen, tiefgehende Analysen oder eine komplexe Haushaltsverwaltung sucht, sollte eher zu einer spezialisierten Alternative greifen.
Mein endgültiger Eindruck fällt deshalb positiv, aber bewusst nüchtern aus: Die größte Stärke ist die klare Konzentration auf eine regelmäßige Finanzroutine, nicht eine möglichst lange Funktionsliste. Wenn du genau so ein Werkzeug suchst und bereit bist, deine Einträge zeitnah zu pflegen, ist der kostenlose Download einen Versuch wert. Wenn du deine Finanzen lieber vollständig automatisierst oder mit vielen Sonderfällen arbeitest, wirst du wahrscheinlich schneller an die Grenzen dieses einfachen Ansatzes stoßen.


